Cuando el proceso del reclamo se convierte en una disputa.
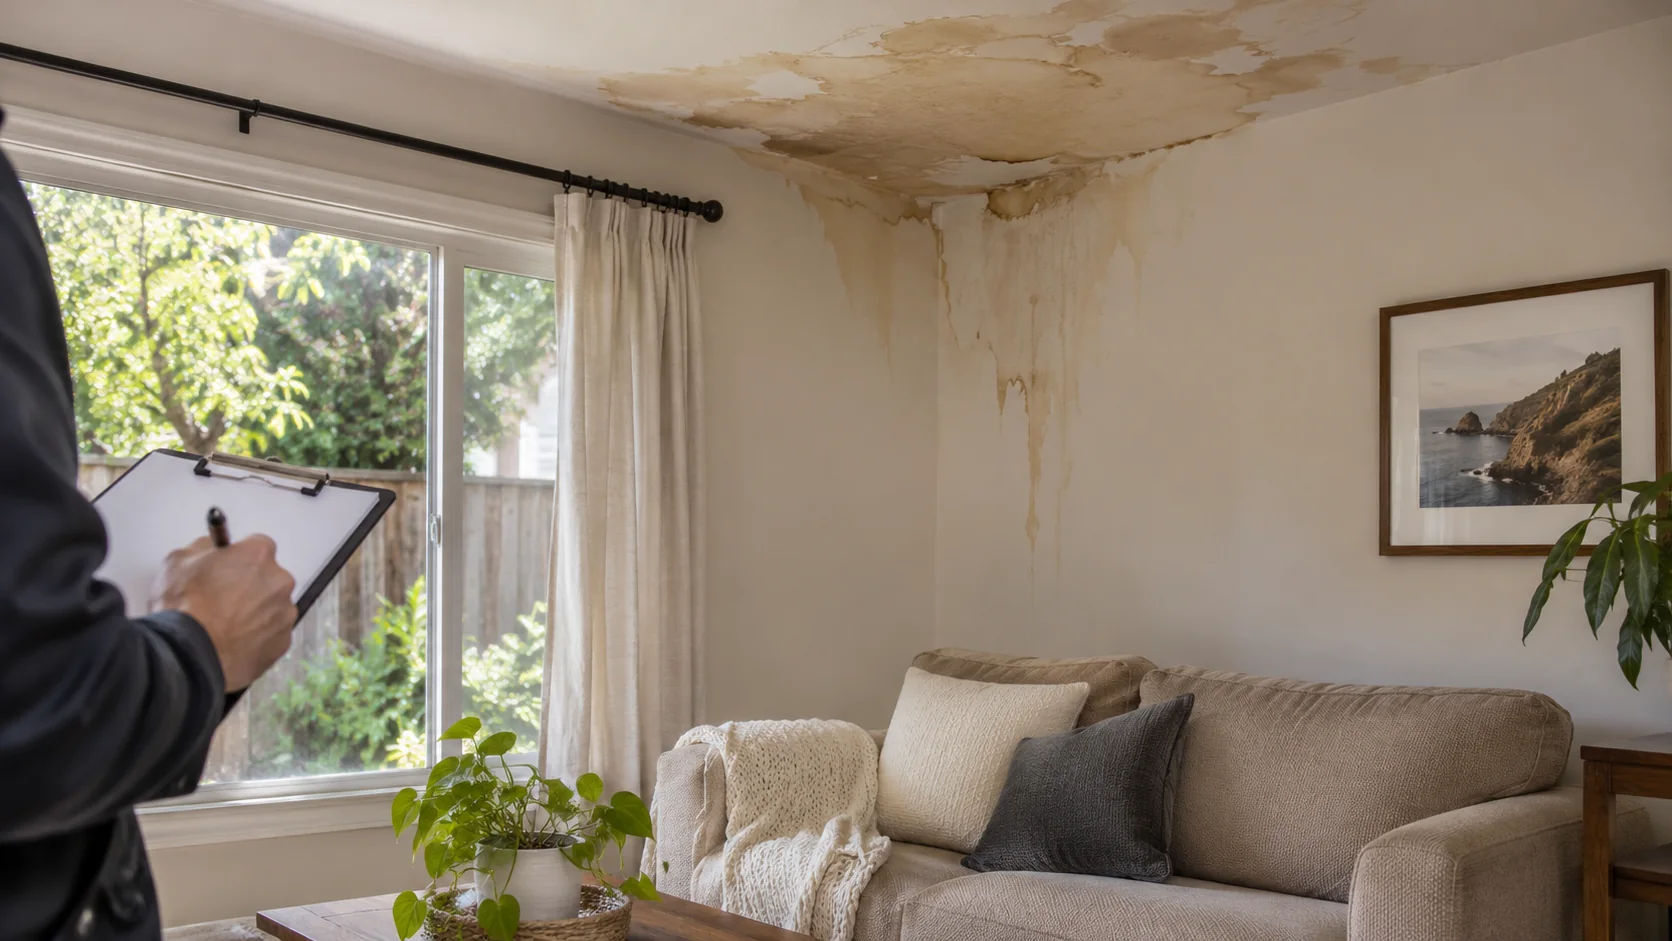
Los seguros de propiedad buscan atender las pérdidas cubiertas, pero pueden surgir desacuerdos sobre el alcance de la cobertura, la investigación, el monto del pago y la gestión del reclamo. Para el asegurado, esos desacuerdos pueden tener consecuencias inmediatas para las reparaciones, la vivienda y la estabilidad económica.
Law Office of Melkon Torosyan, P.C. representa a asegurados en disputas de seguros de propiedad y mala fe en todo California. El análisis comienza con la póliza, la pérdida, el historial del reclamo y la posición expresada por la aseguradora.
Primero, la póliza y la documentación.
La cobertura no puede evaluarse de forma abstracta. El texto de la póliza aplicable, los endosos, las condiciones y las exclusiones deben considerarse junto con las circunstancias de la pérdida.
La correspondencia del reclamo, los presupuestos, los materiales de inspección, las fotografías, los registros de pago y las solicitudes de información pueden mostrar cómo se desarrolló la disputa. Una cronología clara puede revelar qué se investigó, qué sigue pendiente y por qué la aseguradora adoptó determinada posición.
Preguntas que el bufete puede evaluar.
- Denegaciones de cobertura y disputas sobre la interpretación de la póliza.
- Alcance y valoración de los daños a la propiedad.
- Demoras de investigación y solicitudes de información adicional.
- Pagos en disputa y fundamentos del cálculo de la aseguradora.
- Gastos adicionales de vivienda y beneficios relacionados de la póliza.
- Si la gestión del reclamo respalda una posible teoría de mala fe.
Un desacuerdo sobre cobertura no constituye automáticamente mala fe.
Un reclamo contractual y uno de mala fe plantean preguntas distintas. Una denegación, demora o valoración de la aseguradora no demuestra por sí sola que todas las teorías jurídicas disponibles tengan fundamento. El bufete examina los motivos expresados, la investigación y las circunstancias conforme a la ley aplicable.
El objetivo es una evaluación sustentable de las opciones del asegurado. Esto incluye identificar los documentos o análisis adicionales que puedan necesitarse antes de decidir cómo proceder.
Prepararse para una consulta.
Identifique a la aseguradora, el tipo y la fecha de la pérdida, la situación actual del reclamo y la correspondencia o los plazos importantes. Indique si tiene la póliza y sus endosos, presupuestos y registros de pago.
Proporcione una descripción breve mediante el formulario. El bufete puede explicar cómo compartir la póliza y los materiales del reclamo después de revisar la consulta.
Preguntas que puede tener
¿Toda denegación respalda un reclamo de mala fe?
No. La póliza, los motivos de la decisión, la investigación y otras circunstancias deben evaluarse conforme a la ley aplicable. Una disputa de cobertura y un reclamo de mala fe plantean cuestiones diferentes.
¿Qué documentos debo identificar?
La póliza y sus endosos, correspondencia, presupuestos, materiales de inspección, fotografías y registros de pago pueden ser relevantes. Comience con un resumen general; el bufete puede explicar cómo proporcionar documentos adicionales.